

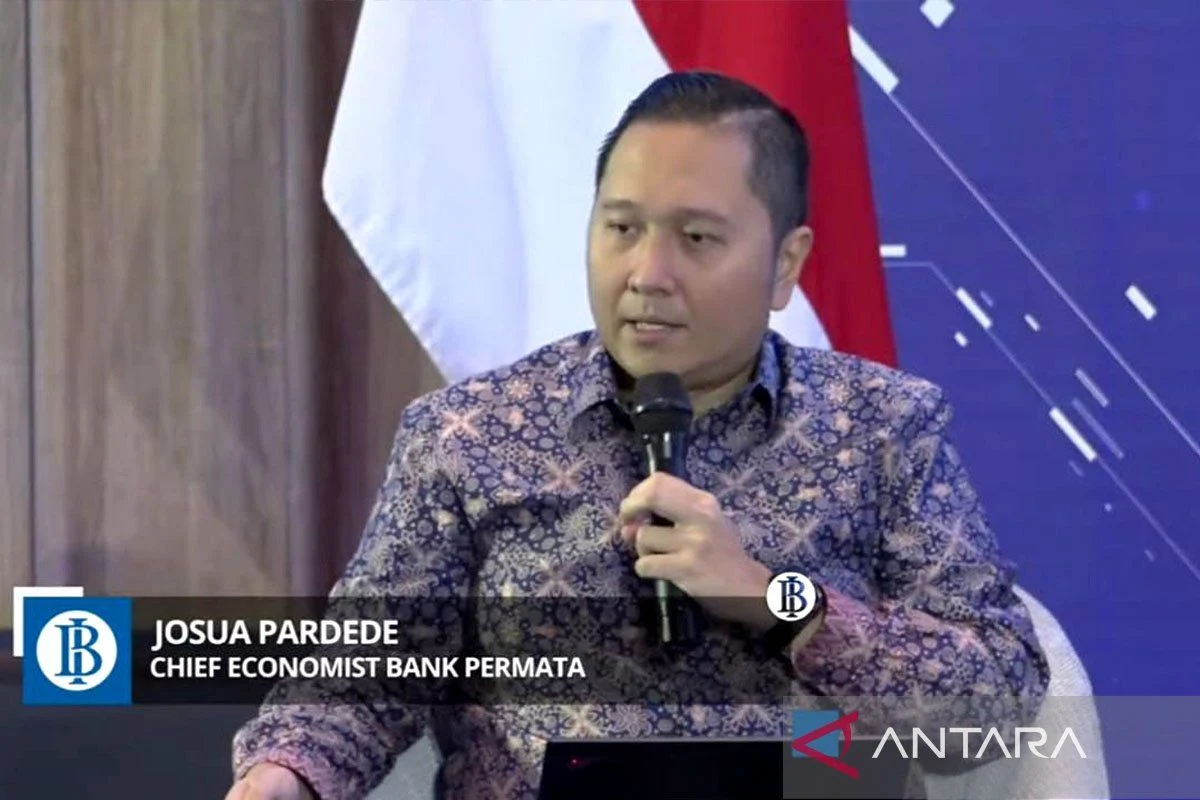

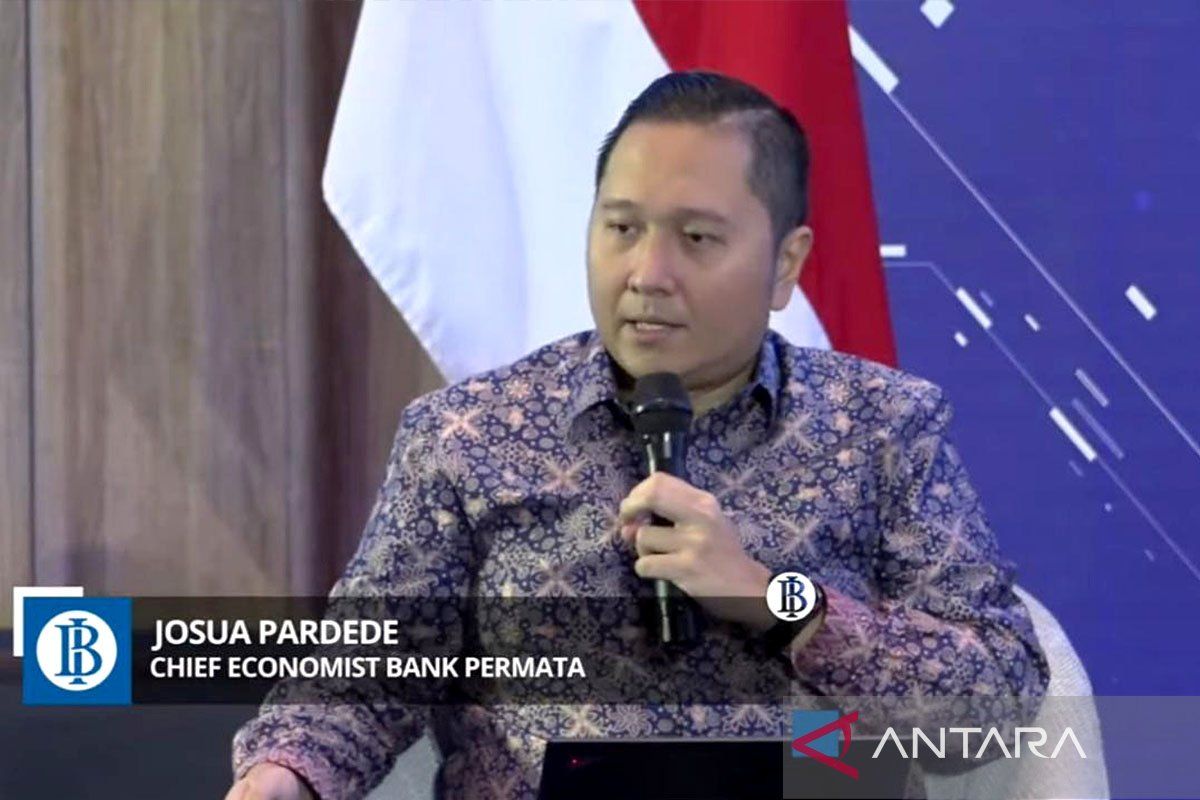
Kenaikan suku bunga acuan atau BI-Rate sebesar 100 basis poin (bps) yang diputuskan oleh Bank Indonesia sepanjang periode Mei hingga Juni 2026 telah membawa babak baru dalam lanskap perbankan nasional. Langkah kebijakan moneter yang cukup agresif ini diprediksi akan mengubah arah transmisi suku bunga kredit di tanah air. Kepala Ekonom Permata Bank, Josua Pardede, menyatakan bahwa ke depannya, suku bunga kredit perbankan akan cenderung bergerak mendatar dengan kecenderungan kenaikan yang bersifat sangat selektif.

Perubahan dinamika ini menandai berakhirnya tren penurunan suku bunga yang sempat dinikmati pelaku usaha dan masyarakat sepanjang tahun 2025 hingga awal 2026. Dengan adanya penyesuaian suku bunga acuan tersebut, perbankan kini dihadapkan pada tantangan untuk menyeimbangkan antara profitabilitas, biaya dana (cost of fund), dan risiko kredit di tengah kondisi ekonomi global yang penuh ketidakpastian.
Dinamika Suku Bunga Kredit: Kredit Baru vs Kredit Berjalan
Salah satu poin krusial yang disoroti oleh para analis perbankan adalah perbedaan kecepatan transmisi suku bunga pada instrumen kredit yang berbeda. Data menunjukkan bahwa suku bunga untuk kredit baru akan merespons kenaikan BI-Rate jauh lebih cepat dibandingkan dengan kredit yang sudah berjalan (existing).
Berdasarkan data statistik perbankan per Mei 2026, rata-rata suku bunga kredit rupiah berada di angka 8,72 persen, turun tipis dibandingkan posisi April 2026 yang mencapai 8,73 persen. Namun, jika dibedah lebih dalam, suku bunga untuk kredit baru justru melonjak tajam dari 8,95 persen pada April menjadi 9,31 persen pada Mei 2026. Kesenjangan ini mengindikasikan bahwa bank mulai menerapkan kebijakan bunga yang lebih tinggi bagi debitur baru untuk memitigasi risiko sekaligus mengantisipasi kenaikan biaya dana di masa mendatang.
Josua Pardede menjelaskan bahwa perbankan tidak akan melakukan penyesuaian suku bunga secara merata di seluruh lini bisnis. Strategi yang akan diambil oleh mayoritas bank adalah menerapkan kenaikan pada segmen-segmen tertentu, seperti debitur dengan profil risiko yang lebih tinggi, sektor-sektor yang mengalami pelemahan arus kas, atau jenis kredit dengan tenor panjang.
Faktor Penahan Kenaikan Suku Bunga
Meskipun BI-Rate telah dinaikkan sebanyak 100 bps, para pengamat menilai bahwa bunga kredit tidak akan melonjak setinggi kenaikan suku bunga acuan secara penuh. Terdapat setidaknya tiga faktor utama yang berfungsi sebagai "penahan" (buffer) agar suku bunga kredit tidak naik secara ekstrem.
Pertama adalah likuiditas perbankan yang saat ini masih berada dalam posisi yang cukup solid. Hal ini terlihat dari pertumbuhan Dana Pihak Kedua (DPK) yang tetap kuat serta rasio alat likuid terhadap DPK (AL/DPK) yang terjaga di level memadai. Likuiditas yang melimpah memberikan ruang bagi perbankan untuk tidak langsung membebankan kenaikan biaya dana kepada nasabah.
Kedua, adanya persaingan antarbank yang cukup sengit. Dalam upaya mempertahankan pangsa pasar, bank-bank cenderung menahan diri untuk tidak menaikkan bunga kredit secara agresif agar permintaan kredit tidak anjlok. Ketiga, kebijakan makroprudensial Bank Indonesia yang tetap longgar, terutama dalam menjaga penyaluran kredit ke sektor-sektor prioritas. Sektor-sektor yang masuk dalam kategori prioritas ini diharapkan tetap mendapatkan akses pendanaan dengan bunga yang lebih terkendali berkat dukungan insentif likuiditas dari regulator.
Sektor yang Terdampak Tekanan Bunga
Tidak semua sektor akan merasakan dampak kenaikan bunga dengan intensitas yang sama. Sektor-sektor yang sangat sensitif terhadap suku bunga, seperti kredit konsumsi, modal kerja, kredit pemilikan rumah (KPR) dengan skema floating, kredit kendaraan bermotor (KKB), serta UMKM dengan risiko tinggi, diprediksi akan menjadi pihak yang paling terdampak.
Tekanan bunga pada sektor-sektor ini diperparah oleh potensi kenaikan biaya dana yang bertepatan dengan peningkatan risiko kredit (non-performing loan). Bagi UMKM, misalnya, kenaikan biaya bunga dapat membebani operasional harian yang sudah rentan terhadap fluktuasi ekonomi. Sementara itu, untuk korporasi yang sangat bergantung pada pendanaan jangka pendek, penyesuaian suku bunga akan segera tercermin dalam laporan keuangan bulanan mereka.
Analisis Transmisi Kebijakan Moneter 2026
Jika menilik kembali kronologi kebijakan moneter selama dua tahun terakhir, Indonesia sempat menikmati masa suku bunga rendah. Pada April 2026, harga pokok dana untuk kredit (HPDK) sempat menyentuh level 3 persen, turun dari 3,01 persen pada bulan sebelumnya. Penurunan HPDK ini sempat menjadi penopang utama bagi penurunan suku bunga dasar kredit (SBDK) ke level 8,62 persen pada April 2026.
Namun, momentum tersebut berubah drastis setelah kenaikan BI-Rate pada Mei-Juni 2026. Transmisi kebijakan moneter kini bekerja lebih cepat. Sensitivitas bunga kredit baru terhadap BI-Rate meningkat secara signifikan, yang menandakan bahwa perbankan telah meningkatkan kehati-hatian dalam mengelola neraca mereka. Bank kini lebih proaktif dalam meneruskan perubahan suku bunga kebijakan ke harga kredit baru untuk menjaga margin bunga bersih (NIM) di tengah kenaikan biaya dana.
Implikasi Terhadap Pertumbuhan Ekonomi
Kenaikan suku bunga yang selektif ini memiliki implikasi ganda terhadap ekonomi nasional. Di satu sisi, langkah ini diperlukan untuk menjaga stabilitas makroekonomi, menekan inflasi, dan merespons tekanan eksternal seperti potensi kenaikan suku bunga The Fed yang menyebabkan depresiasi rupiah. Di sisi lain, biaya pinjaman yang lebih tinggi bagi sektor riil dapat memperlambat laju ekspansi bisnis.
Pemerintah dan otoritas moneter diharapkan terus memantau dampak transmisi ini. Fokus utama ke depan adalah memastikan bahwa kenaikan suku bunga tidak justru mematikan gairah investasi dan konsumsi rumah tangga yang menjadi motor utama pertumbuhan ekonomi Indonesia. Sektor-sektor yang memiliki efek pengganda (multiplier effect) tinggi, seperti perumahan dan manufaktur, perlu mendapatkan perhatian khusus agar tetap bisa tumbuh meski di tengah siklus pengetatan moneter.
Tantangan bagi Debitur dan Perbankan
Bagi nasabah, terutama pemegang KPR floating dan pelaku UMKM, situasi ini menuntut kehati-hatian dalam pengelolaan arus kas. Disarankan bagi para debitur untuk melakukan evaluasi ulang terhadap beban utang dan, jika memungkinkan, melakukan negosiasi ulang atau mencari skema pembiayaan dengan bunga tetap (fixed rate) untuk jangka waktu tertentu guna menghindari ketidakpastian kenaikan suku bunga di masa depan.
Bagi perbankan, tantangan utamanya adalah menjaga kualitas aset di tengah kenaikan biaya pinjaman. Bank dituntut untuk lebih selektif dalam menyalurkan kredit guna menghindari lonjakan kredit macet. Analisis kredit yang mendalam terhadap prospek bisnis debitur di tengah kenaikan bunga menjadi krusial. Selain itu, optimalisasi pendapatan berbasis biaya (fee-based income) di luar pendapatan bunga (interest income) akan menjadi kunci bagi bank untuk tetap mencetak kinerja positif di tengah tekanan margin.
Secara keseluruhan, arah kebijakan suku bunga kredit yang mendatar namun selektif ini mencerminkan sikap adaptif industri perbankan nasional. Dengan likuiditas yang terjaga dan kebijakan makroprudensial yang akomodatif, diharapkan dampak negatif dari kenaikan BI-Rate dapat diminimalisir, sehingga stabilitas sistem keuangan tetap terjaga sementara ekonomi tetap mampu bergerak maju di tengah tantangan global yang menantang pada sisa tahun 2026. Keberhasilan transmisi kebijakan ini akan sangat bergantung pada disiplin perbankan dalam mengelola risiko dan komitmen otoritas moneter untuk terus memberikan stimulus pada sektor-sektor yang produktif.